Diagnostics réglementaires
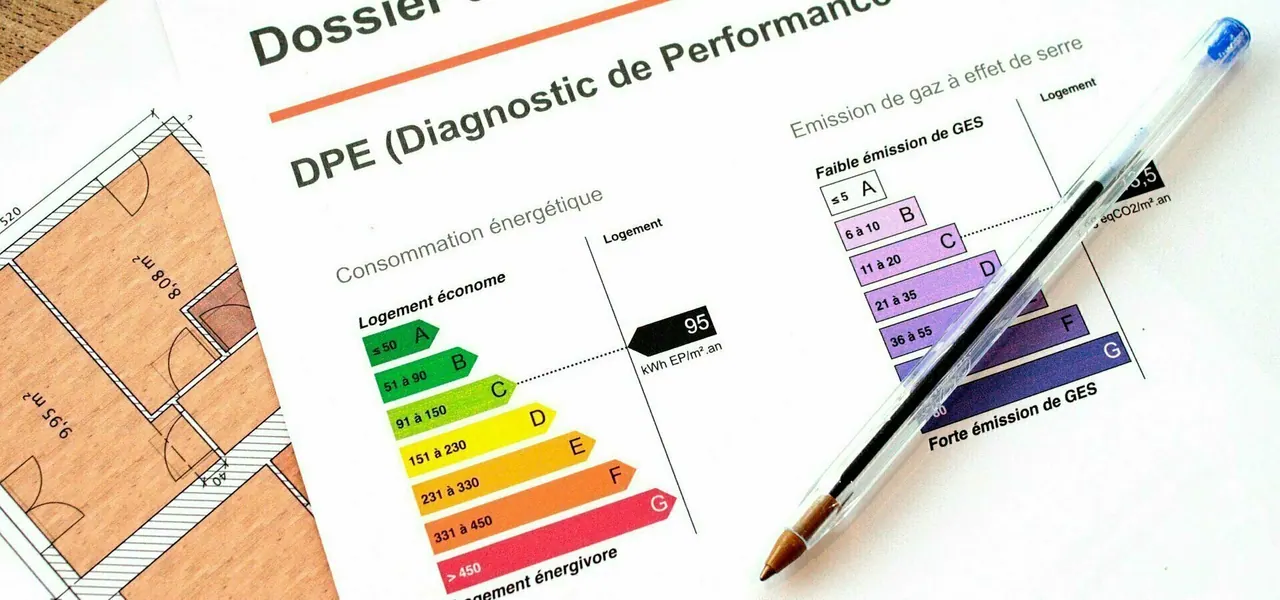
- DPE individuel
- Amiante avant-vente et DAPP
- Plomb : CREP des parties privatives
- Installations intérieures de gaz et d’électricité
- Termites, ERP et nuisances sonores aériennes
Votre métier. Vos missions. Votre responsabilité.
Un DPE, un diagnostic amiante ou un mesurage peut engager votre responsabilité. Avec son partenaire AMI 3F, UNIK & VOUS prépare une étude qui distingue vos missions réelles, vos qualifications et les garanties du contrat.
Indépendants, créateurs et entreprises de diagnostic : étude sur dossier, sans acceptation automatique.
La fiche AMI 3F vise les professionnels du diagnostic et de l’audit pour des maisons ou appartements destinés à la vente ou à la location. Elle prévoit l’étude d’indépendants, de créateurs et de structures employant plusieurs diagnostiqueurs.
Seules les activités déclarées et inscrites aux Conditions Particulières sont garanties. Les certifications, formations, qualifications ou accréditations requises doivent correspondre aux missions réalisées. Une nouvelle compétence ne modifie pas automatiquement votre contrat.
Service Public rappelle l’obligation d’une RC professionnelle couvrant les interventions du diagnostiqueur, avec un minimum de 300 000 € par sinistre et 500 000 € par an. Le respect de ces montants ne suffit pas à confirmer qu’une mission particulière est garantie.
Consulter Service Public : accès et exercice du métierVoici les catégories de la fiche produit, à vérifier dans les documents de votre contrat. Ne déduisez pas de cette liste une couverture de toute mission amiante, de tout DPE ou de toute expertise immobilière.
Activités sur option
L’audit énergétique réglementaire à la vente ainsi que le diagnostic des agents xylophages (autres que les termites) ou lignivores, dont la mérule, figurent parmi les activités optionnelles. Demandez leur examen expressément ; elles ne doivent pas être présentées comme automatiquement acquises avec le DPE ou les termites.
La RC professionnelle vise les conséquences d’une faute, erreur, omission ou négligence dans une activité garantie, notamment des dommages corporels, matériels ou immatériels selon le contrat. La RC exploitation répond à certains dommages liés au fonctionnement de l’entreprise, distincts de l’erreur de diagnostic.
| Garantie ou franchise | Niveau 1 | Niveau 2 |
|---|---|---|
| RC professionnelle par sinistre | 300 000 € | 500 000 € |
| RC professionnelle par année | 500 000 € | 1 000 000 € |
| Franchise RC professionnelle | Minimum 2 000 € selon activité | Minimum 2 000 € selon activité |
| RC exploitation tous dommages confondus | 5 000 000 € | 7 000 000 € |
| Franchise RC exploitation | 1 000 € | 1 000 € |
| Défense pénale et recours | 20 000 € | 20 000 € |
| Franchise défense et recours | Néant | Néant |
La protection juridique est également présentée dans la fiche, selon ses conditions. Le plafond de 20 000 € ci-dessus est celui de la défense pénale et recours : ne l’interprétez pas comme un plafond de protection juridique. La franchise RC Pro indiquée est un minimum, dépendant de l’activité.
La fiche annonce la France métropolitaine, Corse comprise, dans les conditions du contrat. Elle ne démontre pas une couverture internationale ni une extension à tous les territoires.
Les activités relevant de la décennale, les travaux, la maîtrise d’œuvre, les bureaux d’études techniques, le contrôle technique, le métier de géomètre-expert et le traitement de l’amiante ne relèvent pas de l’acceptation standard présentée. Il en va aussi de certaines activités immobilières, comme la promotion, le marchand de biens ou l’agence immobilière.
Déclarez les interruptions d’assurance, résiliations, sinistres, mises en cause et circonstances connues. Une situation hors critères nécessite une vérification spécifique, sans engagement d’acceptation.
Chiffre d’affaires, effectif, ancienneté, missions, niveau de garantie et antécédents participent à l’étude. Comparez le montant proposé avec les activités inscrites, les franchises, les frais et les sous-limites ; pas avec un prix d’appel générique d’une autre RC Pro.
Faire examiner mon dossierLa fiche 01B-260828 décrit un fonctionnement en base réclamation. La date de la première demande de réparation est déterminante pour examiner le contrat susceptible d’intervenir, avec les autres conditions applicables. Le passé connu à la souscription ne doit jamais être présenté comme automatiquement repris.
Le document prévoit un délai subséquent de cinq ans pour certaines réclamations après la fin du contrat, portant sur des faits antérieurs à cette fin. Il ne couvre pas de nouvelles missions réalisées après l’expiration. Les montants sont accordés une seule fois pour cette période : ils ne se reconstituent pas chaque année.
En cas de succession d’assureurs, faites examiner les dates, modes de déclenchement et circonstances connues avant toute résiliation. Les fiches commerciales et explicatives ne remplacent pas les Conditions Générales, les Conditions Particulières et leurs annexes.
Treize parcours de préparation, un même cabinet à Argenteuil. Ces pages illustrent des dossiers à étudier et ne créent ni agence régionale ni garantie locale supplémentaire.
Elle vise les diagnostiqueurs indépendants, créateurs et entreprises de diagnostic ou d’audit immobilier, sous réserve des critères du produit. Les missions doivent être déclarées et inscrites aux Conditions Particulières ; les certifications, formations ou qualifications nécessaires doivent être valides.
Non. La fiche AMI 3F classe l’audit énergétique réglementaire à la vente parmi les activités optionnelles. Il faut demander cette activité, justifier les qualifications requises et vérifier son inscription au contrat. Le DPE individuel et l’audit énergétique ne sont pas interchangeables.
AMI 3F intervient ici comme partenaire courtier et distributeur. Les deux documents fournis ne permettent pas d’identifier une compagnie porteuse du risque ; celle-ci doit être vérifiée dans la proposition et les documents contractuels, sans la confondre avec le distributeur.
Le tarif est établi sur devis selon les activités, le chiffre d’affaires, l’effectif, l’ancienneté, les antécédents et le niveau demandé. Aucun prix mensuel générique ne permet de chiffrer ce dossier. La proposition précise également les franchises, frais, taxes et conditions applicables.
Non. La fiche de fonctionnement décrit une garantie en base réclamation, avec une analyse du passé connu, des dates et des contrats successifs. Déclarez toute mise en cause et circonstance susceptible de provoquer une réclamation. N’interprétez pas le changement d’assureur comme une reprise automatique des dossiers antérieurs.
Non. Les activités relevant de la décennale, les travaux, la maîtrise d’œuvre et les missions hors référentiel ne relèvent pas de l’acceptation standard présentée par cette fiche. Une activité supplémentaire doit être examinée distinctement, sans promesse d’acceptation.
Oui, vous pouvez prendre contact pour préparer l’étude depuis une région métropolitaine, Corse comprise, selon les modalités du dossier. Le cabinet est basé à Argenteuil et reçoit uniquement sur rendez-vous. Le formulaire ne crée ni contrat ni garantie immédiate.
Préparez les informations de l’entreprise, les activités et options, les certificats à jour, le chiffre d’affaires, l’effectif et l’historique d’assurance. Signalez toute réclamation ou circonstance connue.
Cette demande ouvre une étude, pas une garantie immédiate. Le choix des garanties, l’identité de l’assureur, les pièces et la date d’effet devront être confirmés.
114 Quai de Bezons, 95100 Argenteuil. Accueil uniquement sur rendez-vous ; accompagnement à distance selon le dossier. ORIAS n° 23004540.
Références : fiche AMI 3F « RC diagnostiqueurs & auditeurs immobiliers », août 2026 ; fiche 01B-260828 sur le fonctionnement dans le temps des garanties. Synthèse mise à jour le . La proposition et les documents contractuels font foi.
Comprendre aussi la RC professionnelle générale