Vitrine brisée, commerce pillé, activité à l’arrêt : votre assurance tiendra-t-elle le choc ?
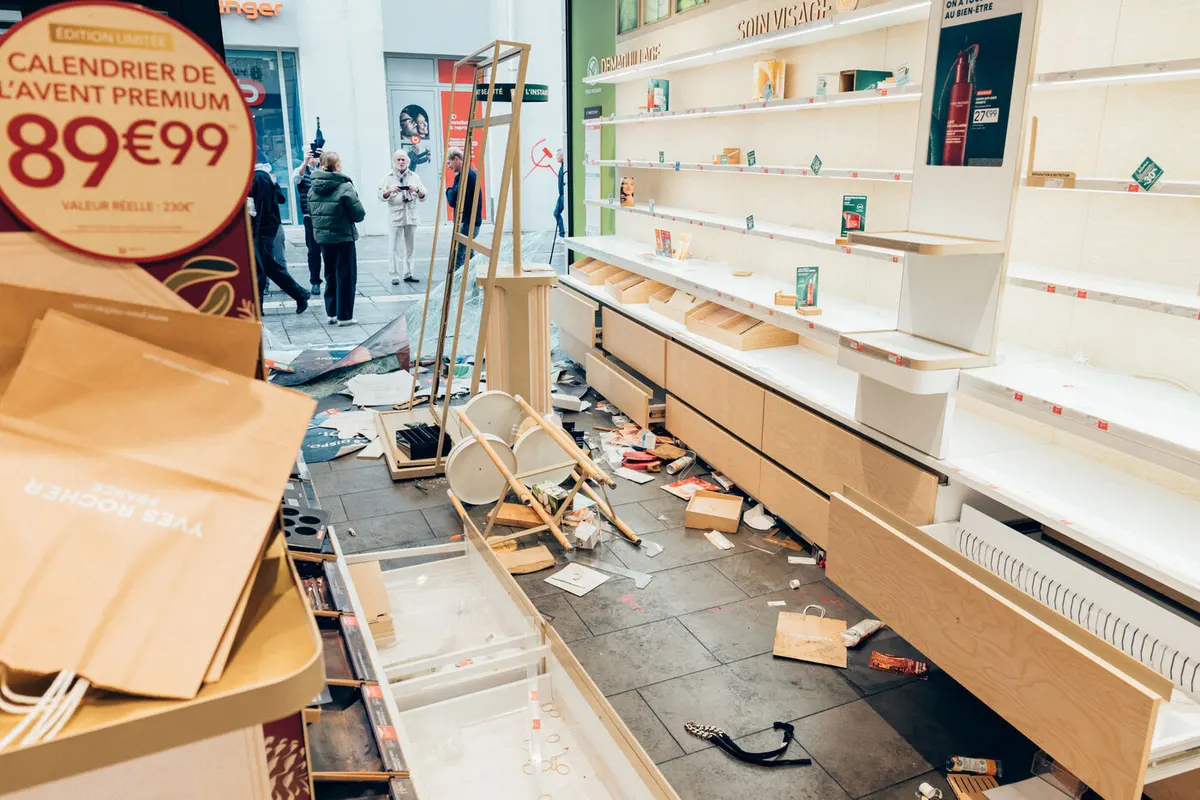
Une vitrine éventrée. Des rayons vidés. Un atelier inutilisable. Pour un commerçant ou un artisan parisien, les dégâts visibles ne sont que le début : l’activité peut s’arrêter alors que des charges continuent. Ce guide explique comment examiner son assurance professionnelle avant d’être confronté à une mauvaise surprise. Il s’appuie sur des références historiques nationales, pas sur un bilan d’émeutes récentes à Paris.
Le choc financier · France entière
793 millions d’euros : un repère national, pas un bilan parisien.
Coût assuré des émeutes du début de l’été 2023 : deux évaluations successives publiées par France Assureurs. Ce graphique ne mesure pas deux événements différents.
Simulation pédagogique · Cas entièrement fictif
Un commerce à l’arrêt : 49 000 € dans cet exemple.
Hypothèses choisies pour expliquer le risque, sans devis ni relevé de prix du marché. Dommages et frais matériels : 40 000 €. Marge brute perdue : 9 000 €, calculée ici à 600 € par jour sur 15 jours d’activité perdus.
- Vitrine et fermeture provisoire des accès6 500 €
- Stock volé ou détruit18 000 €
- Mobilier et matériel endommagés12 000 €
- Nettoyage et remise en état légère3 500 €
- Marge brute perdue : 15 jours × 600 €9 000 €
Total illustratif : 49 000 € avant toute analyse d’indemnisation.
Montants supposés hors TVA récupérable, sans double comptage entre les postes matériels et les frais. La marge brute n’est pas le chiffre d’affaires : elle tient compte des charges variables économisées. Ne rajoutez pas une deuxième fois les charges fixes déjà prises en compte. Cette simulation n’est ni une moyenne constatée ni un devis ni une promesse de remboursement. Vétusté, franchises, plafonds, exclusions et garanties peuvent modifier fortement le reste à charge. Les barres comparent uniquement les cinq postes fictifs, avec la même échelle de 0 à 18 000 €.
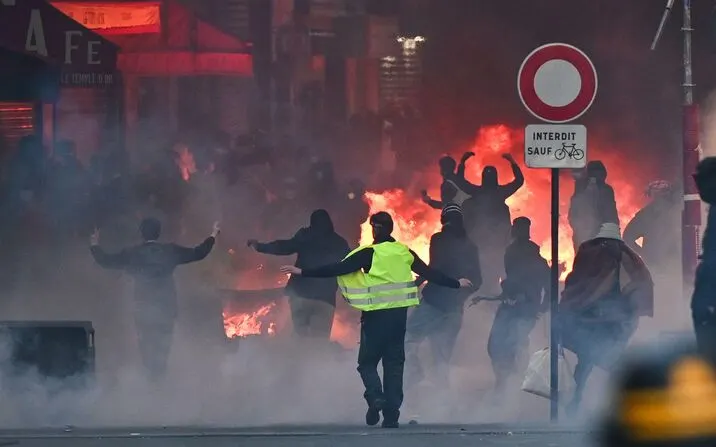
Le prix bas devient un mauvais calcul si le risque principal manque
Pour un commerce à Paris, une boutique à Argenteuil ou un atelier en Île-de-France, l’exposition dépend de l’adresse, de l’activité, des protections et des biens présents. Un local loué, un stock saisonnier élevé et une machine indispensable demandent des questions différentes. Le code APE et le nom commercial du contrat ne suffisent pas à décrire l’activité réelle.
Relisez les conditions particulières avec les conditions générales et les avenants. Demandez une réponse écrite sur les événements envisagés : vandalisme, vol, incendie, émeutes ou mouvements populaires. Vérifiez les définitions, les limites et les éventuelles obligations de protection ; ne présumez ni leur équivalence ni leur inclusion dans chaque formule.
Six vérifications avant de signer ou de renouveler
1. Le local : adresse, qualité de locataire ou propriétaire, aménagements et dépendances. 2. La vitrine : enseignes, vitrages et frais de fermeture ou de sécurisation. 3. Le stock : valeur maximale, marchandises sensibles et variation saisonnière. Pour chacun, demandez ce qui est garanti, à quelles conditions et dans quelle limite.
4. Le matériel : valeur de remplacement, vétusté, machines indispensables et biens emportés sur chantier. 5. Les frais après dommage : nettoyage, déblaiement ou gardiennage, seulement s’ils entrent dans les garanties. 6. L’activité interrompue : événement déclencheur, durée d’indemnisation et franchise temporelle. Demandez aussi le plafond par sinistre et par année, et les franchises propres aux événements concernés.
Rideau baissé : qui absorbe les semaines sans activité ?
La perte de chiffre d’affaires n’est pas le montant automatiquement indemnisé. La garantie pertes d’exploitation repose sur une définition contractuelle, souvent liée à une perte de marge brute après un dommage matériel garanti. Une rue moins fréquentée, une restriction d’accès ou une fermeture administrative sans dommage à vos biens ne déclenchent pas nécessairement la même protection. Faites vérifier les extensions prévues, sans les supposer acquises.
Travaillez avec votre expert-comptable sur les données utiles : activité attendue, charges variables économisées, charges qui continuent et délai de remise en route. N’additionnez pas la totalité du chiffre d’affaires perdu à toutes les charges fixes : cela peut compter deux fois une partie du préjudice. Vérifiez aussi les frais supplémentaires autorisés et les justificatifs attendus.
Artisans : local, utilitaire et outillage ne sont pas un seul risque
Un véhicule brûlé ne se traite pas automatiquement au titre de l’assurance du local. Le contrat auto doit être examiné séparément, de même que l’outillage ou les marchandises transportés. La seule responsabilité civile automobile ne couvre pas les dommages du véhicule lui-même. Demandez quelles protections sont prévues pour l’incendie et les dégradations dans le contexte considéré.
Pour un artisan sans boutique, la priorité peut être la machine, l’outil emporté ou le véhicule indispensable aux interventions. Pour un commerçant, elle peut être le stock et la possibilité de rouvrir. Une décennale ou une RC Pro protège d’autres responsabilités : elle ne constitue pas, à elle seule, une garantie de remplacement de votre matériel ou de votre vitrine.
Après les dégâts : protéger les personnes, préserver les preuves
Ne retournez pas dans un local dangereux et ne vous exposez pas pour photographier des violences. Faites sécuriser les accès lorsque cela peut être réalisé sans risque. Prévenez rapidement votre assureur, déposez plainte selon la situation et conservez les références. N’attendez pas d’avoir chiffré chaque poste pour signaler le sinistre : faites préciser les pièces et les délais applicables.
Photographies prises en sécurité, factures, inventaire, devis, justificatifs comptables et frais de sauvegarde peuvent être utiles. Conservez les biens endommagés si possible et demandez l’accord de l’assureur avant les travaux non urgents. Une prolongation exceptionnelle de délai annoncée pour un événement ancien ne s’applique pas automatiquement à un nouveau sinistre. Gardez une trace écrite des échanges et des mesures prises.
Cadre juridique : une réforme annoncée n’est pas une promesse d’indemnisation
L’article 171 de la loi de finances pour 2026 prévoit un dispositif relatif aux dommages résultant d’émeutes, dont l’entrée en vigueur est conditionnée selon le texte. Ne déduisez pas de la présence de nouveaux articles dans le Code des assurances que chaque sinistre relève déjà de ce régime. La date, la qualification des faits, le champ du texte applicable et le contrat nécessitent une vérification au moment de l’étude.
Une assurance souscrite après des dégâts connus ne répare pas rétroactivement ce sinistre. Le bon moment pour examiner les garanties est avant l’événement ou lors du renouvellement. Pour un dossier déjà sinistré, distinguez la gestion du dommage existant et la recherche de protection future.
Paris, Île-de-France : faites examiner votre contrat, pas seulement son tarif
UNIK & VOUS accompagne les commerçants et artisans depuis son cabinet d’Argenteuil, au 114 Quai de Bezons, uniquement sur rendez-vous. Un échange à distance peut être organisé pour une activité à Paris, ailleurs en Île-de-France ou dans la Somme, selon le dossier et les offres disponibles. Le cabinet ne dispose pas d’une agence parisienne présentée ici.
Préparez l’activité exacte, l’adresse du risque, les valeurs de stock et matériel, vos garanties actuelles et les points de continuité essentiels. Nous pouvons examiner le besoin et les possibilités accessibles, sans promettre un accord ou une couverture universelle. Pour le premier contact, décrivez le projet et demandez un rappel ; n’envoyez pas de document sensible dans un message libre.
Questions fréquentes
Une multirisque professionnelle couvre-t-elle toujours les émeutes ?+
Ne le présumez pas. Il faut vérifier le cadre juridique applicable à la date du sinistre et les garanties, définitions, exclusions, franchises et plafonds du contrat.
Le chiffre de 793 millions d’euros concerne-t-il seulement Paris ?+
Non. Il s’agit du coût national des émeutes du début de l’été 2023 communiqué par France Assureurs en mars 2024. Ce n’est ni le coût parisien ni celui d’un événement récent.
La simulation à 49 000 € correspond-elle à un client réel ?+
Non. C’est un exemple pédagogique fictif, avec des montants choisis pour expliquer les postes de coût. Ce n’est ni un devis, ni un coût moyen observé, ni un montant d’indemnisation.
Suis-je couvert si ma boutique ferme sans dommage matériel ?+
Pas nécessairement. Une baisse d’activité ou une fermeture sans dommage matériel garanti peut ne pas déclencher la garantie pertes d’exploitation. Les extensions doivent être vérifiées.
Puis-je assurer des dégâts déjà survenus ?+
Une nouvelle souscription ne couvre pas rétroactivement un sinistre connu. Déclarez le dommage à l’assureur compétent et distinguez ce dossier de la protection future.
Sources officielles
Commerçants et artisans
Votre contrat protégerait-il votre redémarrage ?
Examinons les biens, l’activité et les garanties utiles avant un sinistre. Cabinet à Argenteuil sur rendez-vous, accompagnement à distance selon le dossier. Aucun accord ni montant d’indemnisation n’est garanti.